「マネー・プリンター」が墓場になるまで
1. 墓場から始める
暗号資産の歴史では、仕組みそのものより、その仕組みが一斉に真似され始めた瞬間のほうが面白いことがある。
2021年末から2022年にかけて、Fantomを中心とするDeFi市場では、Tomb Financeの構造を模倣したプロトコルが次々に現れた。Scarab Finance、2omb Finance、3omb Finance、Based Finance。名前も、ペグ対象も、報酬設計も少しずつ違う。それでも、参加者が見ていた景色には共通点があった。
キャッシュトークンを流動性プールへ入れる。シェアトークンを得る。シェアトークンをステークする。プロトコルが拡張局面に入れば、新しいキャッシュトークンが発行される。それをまた流動性へ戻す。
Tomb Financeの公式資料は、この循環を飾らなかった。「マネー・プリンター」という言葉さえ使っていた。
もちろん、本当に無から富が生まれていたわけではない。新規資金、トークン価格、流動性、発行量、参加者の期待が互いを押し上げているあいだ、その循環が「印刷機」のように見えたのである。
そして、印刷機が一台うまく動けば、次に起きることは予想しやすい。誰かが二台目を作る。さらに三台目、四台目が現れる。
やがて市場は、Tomb Financeそのものへ投資する場所から、「次のTomb Finance」を探す場所へ変わっていった。
本稿では、その短い熱狂を墓場から掘り返す。目的は、かつての高APRを笑うことではない。Tombフォークがどのように生まれ、どのくらいの資金を集め、どのような価格をつけ、何度ペグを割り、それでも何度戻り、最後に何が変わったのかを、できる限り数字で再構築することである。
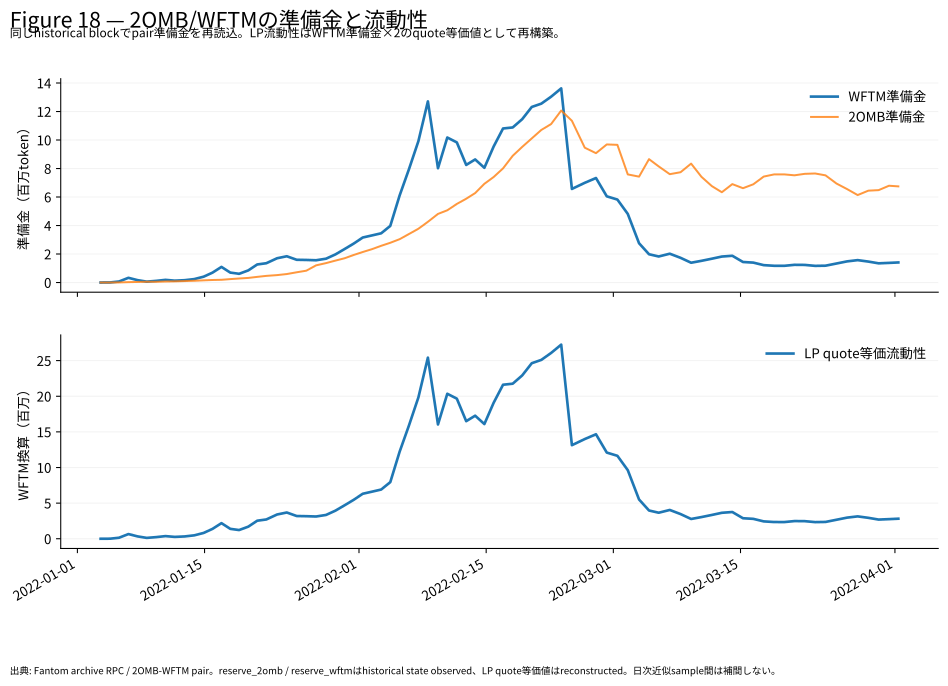
調査では、当時の公式文書やコミュニティ記録だけでなく、Fantom上のペアコントラクトを特定し、過去ブロックとシンク・ミント・バーン・スワップイベントを再走査した。2OMB/WFTMだけでもシンクイベントは約60万件に達する。複数のTombフォークを合わせると、チャートサイトの最高値だけを見るのとはまったく違う景色が現れる。
最初に見えてきたのは、意外な事実だった。
ペグを割ること自体は、珍しくなかった。
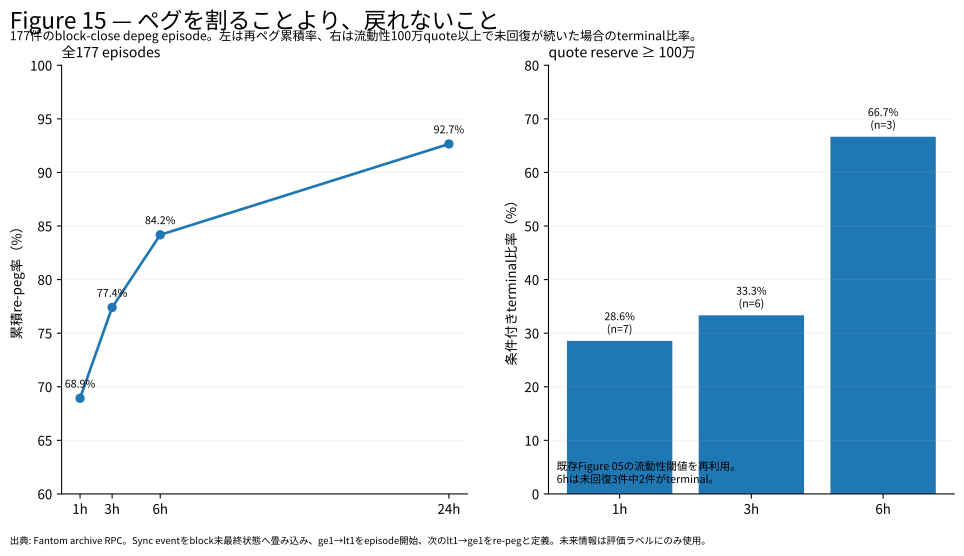
4つの主要プロトコルから、ブロック末基準で177件のペグ割れエピソードを抽出した。そのうち122件、68.9%は1時間以内に再ペグした。3時間以内なら77.4%、6時間以内なら84.2%、24時間以内なら92.7%が戻っている。
本稿での観測対象期間中、一度も再ペグしないまま終わったエピソードは3件だけだった。
Tombフォークの墓を理解する鍵は、「いつペグを割ったか」ではなかった。
割れたあと、なぜあるものは戻り、あるものだけが戻れなくなったのか。
そこから話を始めたい。
2. 祖先――BasisからTomb Financeへ
Tomb Financeの系譜を説明するとき、「Basis Cashのフォークだった」と一行で済ませるのは正確ではない。
その祖先には、暗号資産で中央銀行のような供給調整を再現しようとしたBasisの構想がある。Basis Cashは、その思想をDeFi上へ持ち込んだ代表例の一つだった。ただしTomb Finance自身の説明を追うと、Basisの原案だけでなく、bDollarやsoupなど複数の先行実装から着想を得た三トークン型プロトコルとして位置づけられている。
基本構造は、キャッシュ、シェア、ボンドである。
キャッシュトークンは、一定の対象資産へのペグを目指す。シェアトークンは、拡張局面で発行益を受け取る権利に近い。ボンドトークンは、ペグを下回った局面で供給を吸収し、将来の回復に賭ける仕組みとして設計される。
理屈だけを読めば、これは金融工学の小さな実験に見える。
しかしDeFi市場へ置かれた瞬間、その意味は変わった。
シェアトークンは「将来の通貨発行益への請求権」であると同時に、極端な高APRを伴う投機対象になった。キャッシュトークンの需要が増え、ペグを上回り、発行が続く限り、シェアトークンの保有者には新しいキャッシュトークンが配られる。
その循環が続くという期待がシェアトークン価格を押し上げ、シェアトークン価格の上昇がさらに参加者を呼び込む。
Tomb Financeは、この構造をFTMへ接続した。TOMBはFTMへのペグを目指し、TOMB-FTMの流動性、TSHARE、Masonryを中心に経済圏を作った。そこへFantomそのものの成長物語が重なったことが重要だった。
Tomb Financeは、単なるアルゴリズム型ステーブルコインではなかった。「Fantomの成長へ乗るためのDeFi装置」という物語を持つことになったのである。
3. 一度死にかけたTomb Finance
Tomb Financeの歴史が後発フォーク文化に与えた影響を考えるうえで、一度の失敗は重要である。
Tomb Financeは初めから順調だったわけではない。2021年には深刻な危機を経験し、プロジェクトはほぼ崩壊に近い状態へ追い込まれた。その後、投資家Harry Yehが再建を主導し、Tomb Financeは復活する。
公式回顧に基づけば、その後およそ4か月でTVLは約250万ドルからピーク約16億ドルへ膨張した。単純倍率で約640倍である。
この成功は、後発フォークに二つの物語を与えた。
一つは、「この仕組みは巨大化できる」という成功物語。
もう一つは、「一度ペグが危なくなっても復活できる」という回復物語である。
後から見ると、この二つ目が特に重要だった可能性がある。ペグ割れが即死を意味しないことは、今回のオンチェーン再構築でも確認された。問題は、どこまでを「いつもの一時的なペグ割れ」と見なし、どこからを回復不能と見るかだった。
当時の参加者には、その境界線は見えていなかった。
そしてTomb Financeが巨大化すると、市場の関心は本家だけでは収まらなくなった。
4. 「Tombに乗り遅れた」
2021年12月のコミュニティ記録を読むと、後発フォークの供給より先に、需要が生まれていたことが分かる。
「Tomb Financeにはもう乗り遅れた。次のTombフォークで短期投機をしたい。」
そうした発想が、2omb Financeの登場前から確認できる。
これはTombフォーク・ブームを理解するうえで重要である。コピーを作った開発者だけを見ていると、なぜ短期間にあれほど多くのフォークが成立したのかを説明できない。市場の側に「次のTomb」を求める需要があった。
2021年12月にはScarab Finance、2022年1月には2omb Financeと3omb Finance、2月にはBased Financeが続く。
新しいフォークが登場するたび、参加者は本家Tomb Financeとの技術差だけを比較していたわけではない。むしろ重要だったのは、「まだ早いか」だった。
Tomb Financeで得られたはずの初期利益を逃した参加者にとって、新しいフォークは二度目の入口だった。
この時点で、Tomb Financeの仕組みは金融プロトコルであると同時に、複製可能な投機フォーマットになっていた。
5. 22日で8.7倍――2omb Finance
2omb Financeは、その「二度目の入口」が市場として成立したことを最も分かりやすく示す例である。
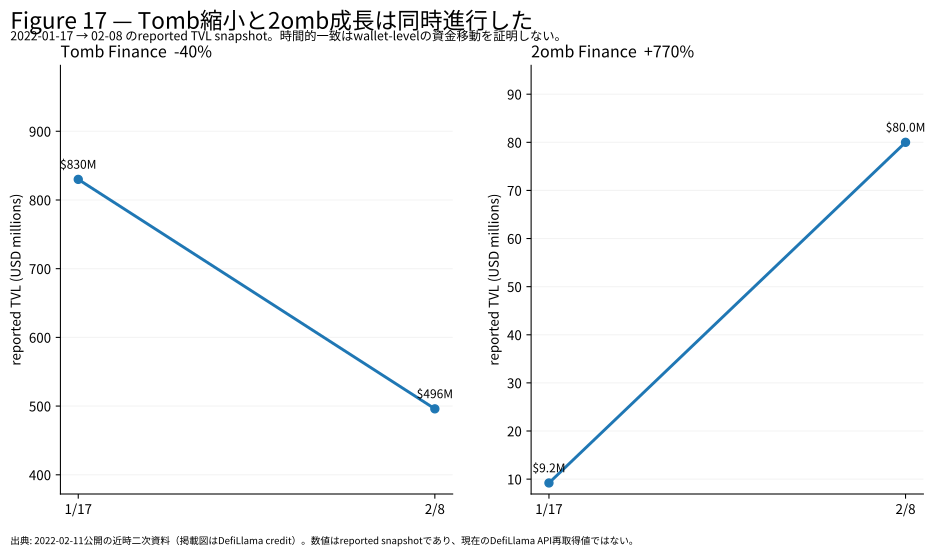
同時代資料で追うと、2omb FinanceのTVLは2022年1月17日頃の約920万ドルから、2022年2月8日頃には約8,000万ドルへ膨らんだ。約22日で8.7倍である。
同じ時期、Tomb FinanceのTVLは約8.3億ドルから約4.96億ドルへ縮小していた。
この二つの数字だけを並べると、「Tomb Financeから2omb Financeへ資金が移った」と書きたくなる。しかし、それはまだ証明されていない。Fantom全体にも大量の資金が流入していたからである。2022年1月、Fantom全体のTVLは短期間に大きく増えていた。
したがって本稿では、この二つを直接の資金移動としては扱わない。図17は、Tomb Financeの縮小と2omb Financeの急拡大が同時に起きていたことを示す資料として使う。
それでも、2omb Financeが極端な速度で巨大化した事実は残る。
さらにオンチェーンへ降りると、「TVL約8,000万ドル」という数字そのものにも別の問題が見つかった。
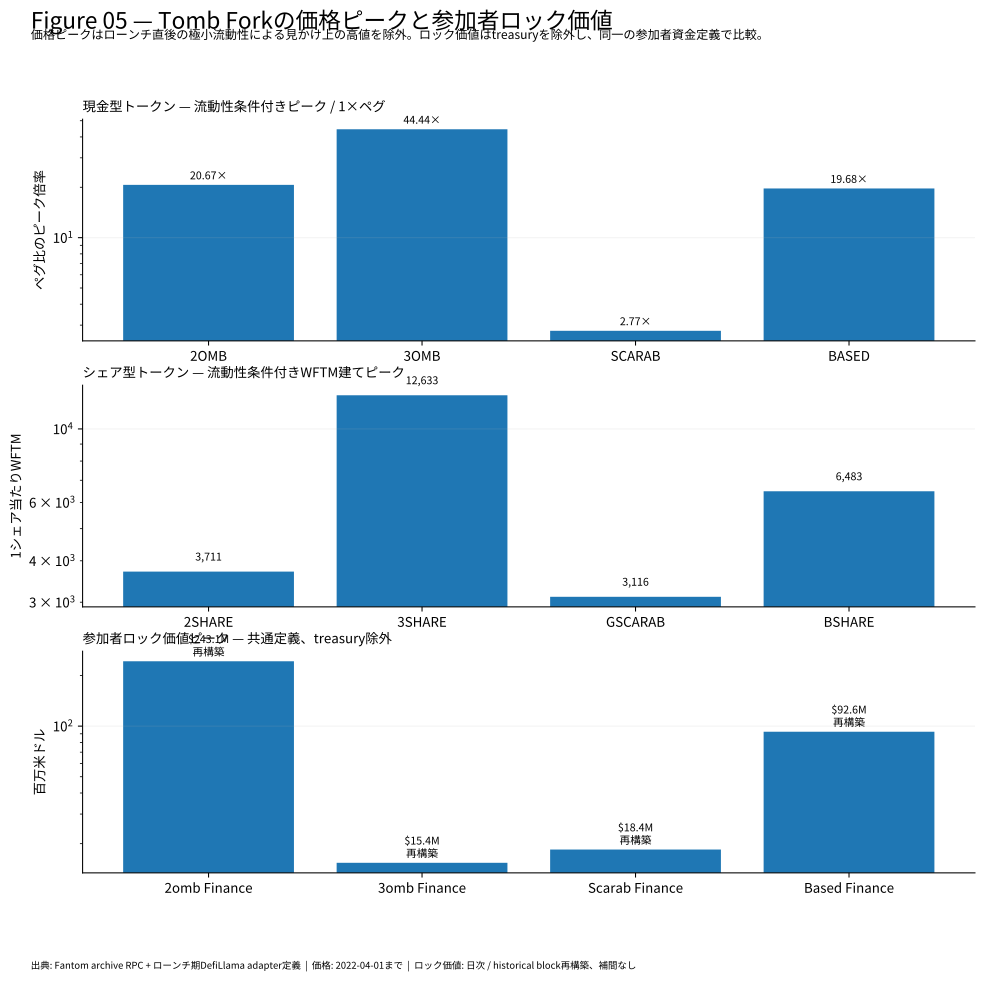
2022年2月8日 11:00 日本時間付近を当時のコントラクト構成から再構築すると、2omb FinanceではPool2に約8,254万ドル、2SHARE ステーキングに約1億6,055万ドル相当がロックされていた。参加者側のロック価値を合算すると、約2億4,309万ドルになる。
8,000万ドルと2億4,000万ドル。
三倍近く違う。
どちらかが単純に間違っているわけではなかった。問題は、「TVL」という言葉が何を数えていたのかである。
6. TVLという数字は存在しない
DeFiを数字で振り返るとき、TVLは最も便利で、最も危険な指標の一つである。
チャートには一本の線として表示される。そのため、まるでブロックチェーン上のどこかに「このプロトコルのTVL」という値が保存されているように見える。
実際には、そうではない。
少なくとも今回調べたTombフォーク群では、何をTVLとして数えるかは集計側のアダプターコードによって決まっていた。
2omb Financeのローンチ期のDefiLlamaアダプターをGit履歴まで遡ると、Pool2とステーキングは別カテゴリーとして扱われていた。その後、3omb FinanceのGenesis Poolが同じアダプターへ統合される変更も入っている。
つまり、同じ「2omb TVL」というラベルでも、時点によって測定対象そのものが変わり得る。
Scarab Financeでは別のコントラクト集合が使われ、Based FinanceではPool2、BSHARE ステーキング、トレジャリーが分離されていた。3omb Financeの初期アダプターはGenesis Pool中心だった。
この違いを無視してプロトコル同士のTVLを比較すると、コード上の分類差を経済規模の差と取り違える。
そこで本調査では、比較用に「参加者ロック価値」という分析軸を別に置いた。Pool2、ステーキング、参加者預け入れを対象とし、トレジャリーは除外する。同時代の公表TVLとは別系列として保存する。
この定義で過去ブロックから再構築したピークは、2omb Finance約2億4,309万ドル、Based Finance約9,260万ドル、Scarab Finance約1,845万ドル、3omb Finance約1,539万ドルだった。
ここで大事なのは、これを「真のTVL」と呼ばないことである。
これは比較のために定義を揃えた再構築値である。
TVLは自然観測値ではない。測定方法を伴う数字である。
この当たり前のことが、過去のDeFiブームを数字で読むときには意外なほど重要になる。
7. 「最高値」は本当に最高値か
価格にも似た罠がある。
AMMでは、流動性が極端に薄ければ、ごく少額の取引でも異常な価格がつく。チャートサービスがその瞬間を拾えば、それは「史上最高値」として残る。
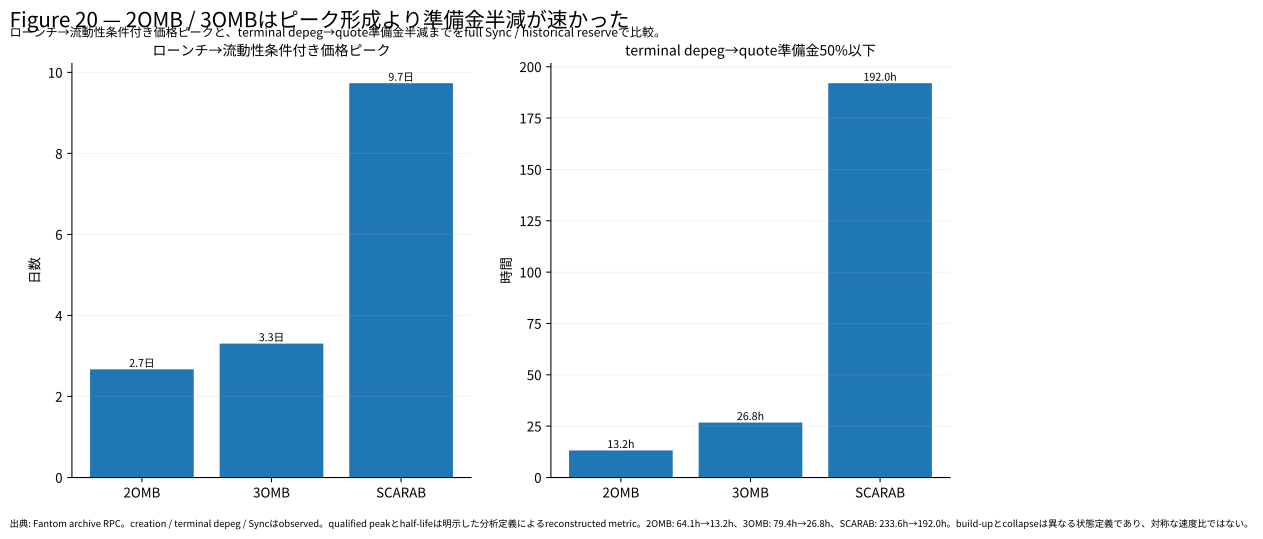
今回、3OMB/WFTMの全シンクイベントを走査すると、未補正ピークは約2,437 FTMだった。数字だけを見れば、3OMBが一時2,000 FTMを超えたことになる。
しかし、その時のペアのクオート側流動性は約99 FTMしかなかった。
そこで、事前に定めた流動性条件を満たすイベントだけで価格ピークを比較すると、3OMBのピークは約44.44 FTMになる。
SCARABも同じである。未補正ピークは約27.54 FTMだったが、十分な流動性がある局面に限定すると約2.77 FTMだった。
未補正の史上最高値を削除する必要はない。それも実際にチェーン上で観測された価格だからである。
ただし、未補正の史上最高値と「意味のある規模の資金が存在した市場でのピーク」を同じ列に置いてはいけない。
今回の図05では、その二つを分離した。
この区別を入れると、Tombフォーク・ブームは「あり得ない価格が次々についた狂乱」から、もう少し具体的な市場へ変わる。
どの程度の流動性の中で、どの程度のプレミアムが実際に維持されたのか。その問いの方が、投機市場の構造を理解するには有用である。
8. ペグを割ったら死ぬのか
Tombフォークの履歴を調べ始めたとき、最も自然な区切りは「いつペグを割ったか」だった。
ところが、全シンクイベントを追うと、この区切りはほとんど役に立たないことが分かった。
2OMBはローンチ当日から1 FTMを割っている。しかも一度ではない。短時間で下抜け、戻り、また下抜ける。その後、2omb Financeはむしろ巨大化した。
そこで本調査では、2omb Finance、3omb Finance、Scarab Finance、Based Financeについて、同一ブロック内の複数のシンクイベントをブロック末の最終状態へ畳み込み、価格が1以上から1未満へ移った時点をペグ割れエピソードの開始、その後初めて1以上へ戻ったブロック末を再ペグと定義した。イベント単位の細かな往復をそのまま数えるのではなく、市場がブロック末でどの状態にいたかを見るためである。
抽出されたペグ割れエピソードは177件だった。
- 2omb Finance:9件
- 3omb Finance:39件
- Scarab Finance:116件
- Based Finance:13件
そのうち、1時間以内に再ペグしたのは122件、68.9%。3時間以内では137件、77.4%。6時間以内では149件、84.2%。24時間以内では164件、92.7%だった。
本稿での観測対象期間中に一度も再ペグしなかったエピソードは3件しかない。2omb Finance、3omb Finance、Scarab Financeに1件ずつで、Based Financeにはなかった。
Tombフォークでは、ペグを割ること自体は珍しくない。戻れないことの方が珍しい。
したがって「最初のペグ割れ」を死亡シグナルとして扱う仮説は支持されなかった。
9. 同じペグ割れでも、死に方は違う
ペグ割れ自体が死亡シグナルにならないなら、次に見るべきなのは、ペグ割れ後に何が起きたかである。
本調査では、ペグ割れ後のLP退出、キャッシュトークン売り、シェアトークン価格、未回復時間を比較した。
ここで重要なのは、177件をそのまま177個の独立標本として扱わないことである。短時間で再ペグしたエピソードの直後に、別のペグ割れが起きる場合がある。固定長の観測窓を機械的に付けると、すでに回復したエピソードへ、その後に起きた別の崩壊局面を帰属させてしまう。
そのため、1時間、3時間、6時間の各判定時点で、まだ再ペグしていないエピソードだけをリスク集合として残した。
この補正を入れると、母集団は急速に小さくなる。
- 1時間時点で未回復:55件
- 3時間時点で未回復:40件
- 6時間時点で未回復:28件
さらに、十分な流動性があった成熟市場に限ると、6時間時点で残るのは3件だけになる。
この減り方そのものが、Tombフォーク市場の性質を表している。多くのペグ割れは短時間で吸収され、少数だけが長引く。
では、長引くものは同じように壊れるのか。
答えは、そうではなかった。
2omb Financeと3omb Financeでは、LP退出とキャッシュトークン売りが時間とともに増幅していく形が見えた。一方、Scarab Financeでは同じ指標がうまく働かない。Based Financeは強いシェアトークン下落を経験しながら回復した。
同じTombフォークでも、市場の壊れ方は同じではなかった。
10. LP退出とトークン売りを分解する
ペグ割れ後のストレスを一つの数字だけで見ると、何が起きているのか分からない。
LPが抜けているのか。キャッシュトークンが売られているのか。両方なのか。それとも一時的な価格変動だけなのか。
そこで、ミント・バーン・スワップイベントを分けて見た。ミントとバーンからはLP追加・退出を、スワップからはキャッシュトークンの買い・売りを推定する。
2omb Financeと3omb Financeの崩壊局面では、LP退出とキャッシュトークン売りが同時に進んでいた。これは、単なる価格下落ではなく、流動性そのものが縮みながら売り圧力も残る状態である。
ただし、ここで「売りがLP退出を引き起こした」あるいは「LP退出が売りを引き起こした」と断定してはいけない。オンチェーンイベントから見えるのは、同じ時間帯に両方が観測されたこと、そして一部のプロトコルではそれが時間とともに増幅したことである。
因果関係を証明するには、ウォレット単位の行動、LP保有者の移動、外部ニュース、運営側の介入などをさらに見る必要がある。
本稿では、観測された同時進行と時間順序にとどめる。
それでも、この分解は重要である。TVLだけを見ていると、LPが抜けたのか、価格が下がったのか、単に測定対象が変わったのかが混ざってしまう。AMMイベントを分けることで、少なくとも「流動性の収縮」と「売り圧力」を別々に読むことができる。
11. 崩壊を予測できたのか――反証された単純仮説
ここまで来ると、自然な問いが出てくる。
崩壊は予測できたのか。
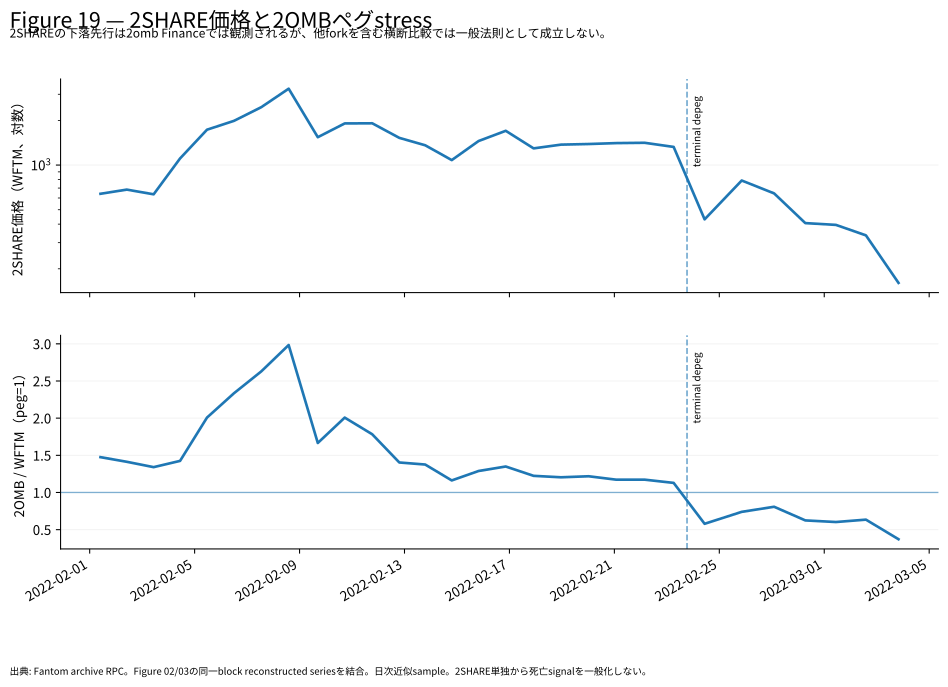
本調査では、いくつかの単純な仮説を検証した。たとえば、シェアトークンの下落はキャッシュトークンの持続的なペグ割れに先行するのか。LP退出とキャッシュトークン売りの合成ストレスは、ターミナルなペグ割れを予測できるのか。
ここでいうターミナルとは、「本稿での観測対象期間中に再ペグしなかった」という意味であり、プロトコルの永久的な死を意味しない。
最初の結果は悪くなかったように見えた。6時間時点で未回復、かつストレスが1時間、3時間、6時間と連続して増幅し、6時間時点でもLP純退出とキャッシュトークン純売りが続いている。この条件は、2omb Financeと3omb Financeのターミナル事例を拾った。
しかし、177件の拡張母集団へ適用すると、予測器としては弱かった。
6時間リスク集合は28件。そのうち候補陽性は8件だった。ターミナル判定では、真陽性2、偽陽性6、真陰性19、偽陰性1。適合率は25.0%、再現率は66.7%、特異度は76.0%である。
死亡予測器としては不十分だった。
しかも、反証の形が重要である。2omb Financeと3omb Financeのターミナルは捕捉できた。しかし偽陽性6件はすべてScarab Financeで、Scarab Financeのターミナル1件は逆に偽陰性だった。
2omb Financeと3omb Financeで見えた「ストレスが時間とともに増幅する死に方」は、Scarab Financeにはそのまま当てはまらない。
一方で、この候補が完全に無意味だったわけでもない。ターミナルではなく「24時間以内に再ペグできない」を目的変数にすると、真陽性6、偽陽性2、真陰性13、偽陰性7。適合率は75.0%、特異度は86.7%だった。
つまり、6時間のストレス軌道は「死ぬか」を当てるより、ストレスが長引きやすい状態を高い適合率で拾う補助シグナルとして読む方が妥当である。
ここで研究上の結論は、予測器を見つけたことではない。
単純な予測器を、かなり明確に壊せたことである。
12. 回復能力をどう測るか
では、死亡を一発で当てられないなら、何を見るべきか。
177件の分布が示す最も強い事実は、ペグ割れの大半が戻ることである。1時間以内に68.9%、6時間以内に84.2%、24時間以内に92.7%が再ペグした。
重要なのは、「危険か安全か」を一回で分類することではなく、状態がどう遷移しているかを見ることだろう。
本調査では、少なくとも次の状態モデルが有用だと考える。
通常 → ストレス → 未回復継続 → プロトコル固有の悪化 / 回復
当初は、LP追加とキャッシュトークン買い戻しが始まる明確な回復兆候を想定していた。しかしリプレイはここにも反証を与えた。
本稿での観測対象期間中に再ペグした174件を、ペグ割れから実際の再ペグブロックまで追うと、回復時間は大きく分かれた。
- 1時間以内:122件、中央値約0.095時間、約5.7分
- 1〜3時間:15件、中央値約1.70時間
- 3〜6時間:12件、中央値約3.99時間
- 6〜24時間:15件、中央値約8.28時間
- 24時間超:10件、中央値約48.24時間
24時間を超えてから戻るエピソードも10件ある。したがって「24時間戻らなければ死亡」も成立しない。
さらに、LP追加とキャッシュトークン買いを正方向とした累積吸収を見ると、24時間超回復群の中央値は約-9.31%だった。再ペグ時点まで累積フローがなおストレス方向に残っているエピソードが少なくない。
6時間悪化候補の偽陽性6件はすべてScarab Financeで、回復時間中央値は約31.96時間だった。6時間以後から再ペグまで純吸収が正だったのは2件だけで、中央値も約-1.90%だった。
つまり、回復する前には必ずLP流入と買い戻しが明瞭に反転するという規則も支持されなかった。
AMM価格は、その瞬間の準備金比で決まる。累積フローだけでなく、流動性規模、価格弾力性、ボンドやトレジャリーの設計、外部からの介入、参加者構成などが回復過程に影響する。
Scarab Financeが2omb Financeや3omb Financeと異なる偽陽性・偽陰性を出したことは、そのプロトコル固有性を強く示唆する。
したがって、回復シグナルを作るなら、Tombフォーク横断の単一閾値ではなく、共通観測層とプロトコル固有モデルを分離する必要がある。
共通観測層では、未回復時間、LP純退出、キャッシュトークン純売り、ストレス軌道、シェアトークン、流動性規模を測る。
その上で、プロトコルごとに、ペグ維持機構、トレジャリー、ボンド、外部介入、主要LP構成などを別の状態変数として持つ。
177 リプレイが教えたのは、「正しい閾値は6時間か24時間か」という話ではなかった。
同じペグ割れでも、回復する仕組みと壊れる仕組みがプロトコルごとに違う。
13. Tombフォークの墓が教えるもの
Tombフォーク・ブームを一本の物語に縮めるなら、こうなる。
成功したプロトコルが物語を作る。
その物語が模倣される。
模倣先へ「次こそ早く入る」資金が流れる。
高APRとシェアトークンの上昇が、キャッシュトークン需要と流動性を増やす。
流動性と価格上昇が、さらにAPRと期待を強く見せる。
この反射的な循環が続くあいだ、参加者にはマネー・プリンターが動いているように見える。
しかし、循環が止まり始めると、同じ設計が逆回転する。シェアトークンへの期待が弱まり、キャッシュトークンが売られ、LPが退出する。売りと退出が準備金を減らし、価格の弾力性を悪化させ、さらに不安を強める。
ただし、本調査が重要だと考えるのは、この最後の段階さえ一様ではなかったことである。
2omb Finance、3omb Finance、Scarab Financeは、すべてターミナルなペグ割れを経験した。しかし流動性の抜け方も、ストレス軌道も、シェアトークンの動きも違った。Based Financeは強いシェアトークン下落を経験しながら回復した。
だから「Tombフォークはこう死ぬ」という単一テンプレートは作れない。
むしろ、この市場が示したのは、似た仕組み、似た物語、似た投機家を持つ市場でも、最終的な失敗様式は同じとは限らないということだった。
これは2022年のFantomだけの話ではない。
ミームコイン、新規L1/L2、リステーキング、利回り付きトークン、SNS主導の小型株や暗号資産。成功例が出たあと、似たフォーマットが大量に供給され、「本家に乗り遅れた人」が次の二度目の入口へ向かう市場は繰り返し現れる。
そのとき見るべきなのは、名前やAPRだけではない。
何を測ったTVLなのか。
最高値にどれだけの流動性があったのか。
ストレス時に誰が売り、誰がLPを抜き、誰が残ったのか。
そして、同じように見えるプロトコルのどこが違うのか。
Tombフォークの墓場は、失敗プロジェクトの一覧ではない。
模倣と資本流入と反射性が、市場をどのように急速に膨らませ、そして異なる経路で壊していくかを保存した標本群である。
「マネー・プリンター」は、本当に紙幣を印刷していたわけではなかった。
それは、期待と流動性が互いを増幅しているあいだだけ動く装置だった。
そのことは、印刷機が止まったあとに最もよく見える。
根拠 / 方法
本稿の歴史記述は、同時代の公式資料・コミュニティ記録・公開TVL資料と、Fantom上のオンチェーン再構築を区別して扱う。図17は2022年2月11日公開の近時二次資料に明示された過去スナップショットを「報告値」として使用し、現在のDefiLlama APIで連続系列を補間しない。図18〜20はFantomの過去状態と過去イベントから再構築する。オンチェーン部分では、主要AMMペアのシンク・ミント・バーン・スワップイベント、過去ブロックのgetReserves、ブロック時刻を使用し、同一ブロック内の複数のシンクイベントは最終状態へ畳み込んだ。
177件のペグ割れエピソードについては、各判定時点まで未回復のエピソードのみをリスク集合へ残し、未来の再ペグ結果は評価ラベルにだけ用いた。近接エピソードへ固定長の事後窓を重複付与する疑似反復を避けている。
限界 / 反証条件
本調査のターミナルは「本稿での観測対象期間中に再ペグしなかった」を意味し、永久的なプロトコルの死を意味しない。177件のエピソードはプロトコル内でクラスター化しており、独立同分布の177標本ではない。ターミナルは3件しかなく、統計的に安定した死亡予測器を学習できる標本数ではない。
TVLや参加者ロック価値は測定定義に依存する。Tomb Finance縮小とフォーク成長の同時進行は確認できるが、ウォレット単位の直接資本移動は本稿では証明していない。
シェアトークン、ストレス、LP退出、キャッシュトークン売りについて、結果を見てから閾値を最適化していない。成立しなかった仮説も本文へ残した。
Disclosure
本稿は歴史ケーススタディであり、現在の特定暗号資産の売買推奨ではありません。執筆・発行主体に本稿の対象に関する開示すべき利益相反はありません。
図表